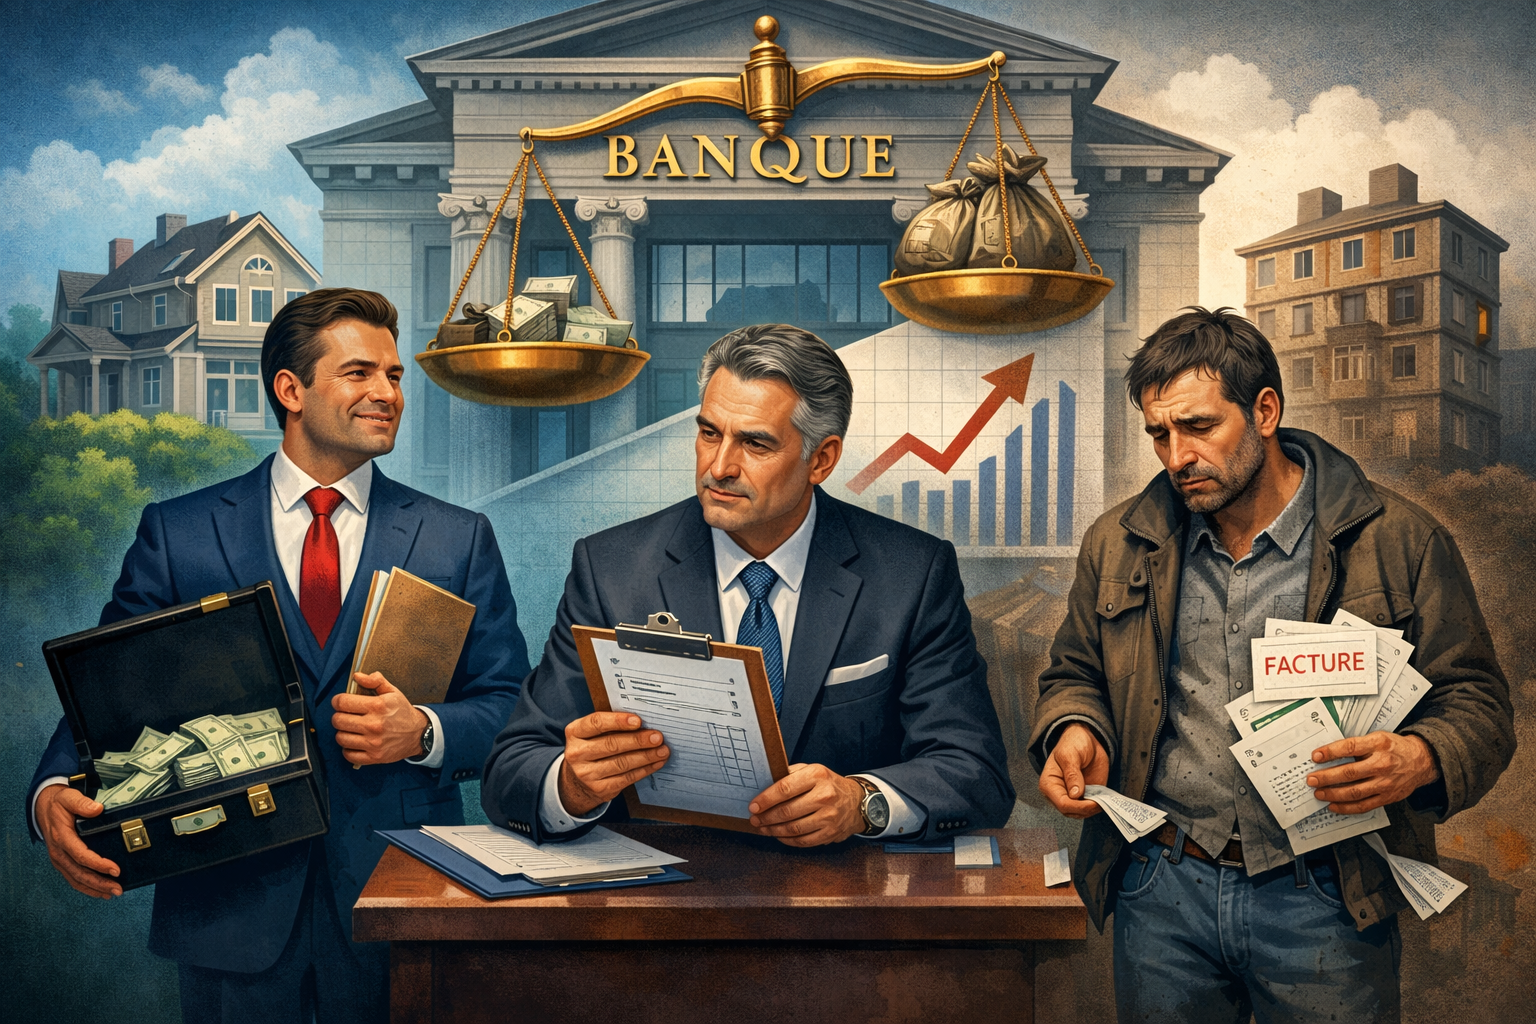
On entend souvent dire que « les banques ne prêtent qu’aux riches ».
La formule circule comme une accusation morale, un raccourci commode pour dénoncer les inégalités du système financier.
Pourtant, derrière cette ironie amère, se cache une réalité beaucoup plus prosaïque : les banques sont conçues pour prêter à ceux qui peuvent rembourser.
Elles gèrent l’argent des épargnants, pas celui du Père Noël. Leur mission n’est pas de distribuer des aides sociales, mais de faire circuler l’épargne vers des projets jugés solides, rentables et maîtrisables en termes de risque.
À bien y regarder, l’adage devrait être reformulé ainsi :
Les banques ne prêtent pas aux riches, elles prêtent aux solvables.
L’effet de levier : quand le crédit devient un accélérateur de richesse
Le crédit n’a jamais été inventé pour “aider les pauvres”.
Il a été conçu comme un outil d’amplification au service d’un entrepreneur déjà structuré, capable d’investir au-delà de son capital propre.
Prenons un exemple simple.
Un entrepreneur disposant de 10 unités de capital investit sans crédit et génère 1 unité de gain.
Avec un crédit de 90 unités à 5 %, il investit 100 unités, réalise 10 unités de gains, rembourse 4,5 unités d’intérêts et conserve 5,5 unités de bénéfice net.
Le même effort, le même projet, mais un résultat multiplié par cinq grâce à l’effet de levier.
C’est précisément pour cela que le crédit existe :
Accélérer la création de richesse lorsqu’il s’appuie sur une base solide.
Le mauvais crédit : quand l’endettement devient une trappe
À l’inverse, certains crédits accordés aux ménages produisent l’effet exactement opposé : ils détruisent de la richesse.
Le cas le plus courant est celui du découvert bancaire chronique.
Un salarié ou fonctionnaire utilise un découvert équivalent à un mois de salaire, à des taux annuels pouvant atteindre 13 à 14 %, parfois davantage une fois les frais intégrés.
Le mois suivant, le salaire est en grande partie absorbé par le remboursement du découvert et des agios.
L’emprunteur replonge alors immédiatement “dans le rouge”.
En réalité, il n’a bénéficié de ce crédit qu’une seule fois — le premier mois.
Sur l’année, les intérêts et frais peuvent représenter jusqu’à 20 % de son revenu, sans création de valeur, sans investissement, sans retour productif.
Le crédit ne finance plus un projet : il finance une illusion de liquidité.
Conclusion : une logique structurelle, pas une injustice morale
Le bon crédit finance la production.
Le mauvais crédit finance la survie à crédit.
Aux entrepreneurs solides, le crédit est un outil de croissance.
Aux ménages fragiles, il devient souvent un mécanisme de dépendance.
Ce n’est pas d’abord une injustice morale.
C’est une logique structurelle du système financier, qui récompense la solvabilité et pénalise la fragilité.
La véritable question n’est donc pas :
« Pourquoi les banques ne prêtent-elles qu’aux riches ? »
Mais plutôt :
Comment former les citoyens à utiliser le crédit comme un levier, et non comme une béquille ?